La France a installé 4 500 robots industriels en 2025, soit 8 % de moins qu’en 2024, selon le rapport World Robotics 2026 de la Fédération internationale de la robotique (IFR). Pendant ce temps, la Chine continue d’accélérer et l’Union européenne franchit un cap symbolique en nombre de robots en service.
- France : 4 500 robots installés en 2025, en recul de 8 %.
- Union européenne : 60 500 installations, soit une contraction de 11 %.
- Plus de 700 000 robots en service dans l’UE, un record.
- La Chine absorbe 59 % des installations mondiales.
Plan de l'article
Que dit le rapport World Robotics 2026 sur la France ? #
Le communiqué de l’IFR consacré à l’Europe, publié à Francfort, place la France au troisième rang de l’Union, à égalité avec l’Espagne : les deux pays pèsent chacun 7 % du marché européen des robots industriels.
À lire Distributeurs pneumatiques 3/2, 5/2, 5/3 : quelles différences ?
L’automobile reste le premier client des roboticiens dans l’Hexagone, avec 21 % des installations nationales. La métallurgie suit avec 18 %. Autrement dit, près de quatre robots sur dix posés en France l’an dernier l’ont été dans des ateliers de carrosserie, d’emboutissage, de soudage ou de transformation des métaux.
Le recul de 8 %, relevé par The Next Web à partir des données de l’IFR, reste moins marqué que chez nos voisins : l’Italie perd 11 % et l’Espagne 15 %.
Pourquoi l’Europe ralentit-elle ses investissements ? #
À l’échelle de l’Union, les installations sont tombées à 60 500 unités en 2025, en baisse de 11 %. L’automobile, premier débouché avec un quart des volumes, a installé 14 900 robots, en chute de 25 %. La métallurgie, deuxième secteur client, recule de 13 % avec 13 000 unités.
Deux secteurs résistent mieux. La plasturgie et la chimie ne perdent que 3 %, avec 7 400 robots. L’agroalimentaire progresse même de 4 %, à 5 300 unités. Pour les intégrateurs, c’est un signal : les lignes d’emballage, de palettisation et de manutention de produits alimentaires continuent de s’automatiser malgré la conjoncture.
L’IFR cite l’OCDE, qui s’attend à une situation macroéconomique européenne faible jusqu’en 2027, avec une reprise modérée ensuite. La fédération estime que l’Union ne pourra rester compétitive qu’en automatisant pour compenser la hausse des coûts de production et le manque de main-d’œuvre.
Le parc européen atteint pourtant un niveau record #
Le paradoxe n’est qu’apparent. Les installations annuelles baissent, mais les robots posés les années précédentes restent en service. Résultat, l’Union compte désormais plus de 700 000 robots industriels opérationnels, soit 84 % du parc européen.
« De 2015 à 2025, le nombre de robots en service dans les États membres a progressé de plus de 80 %, passant de 390 000 à 712 000 unités », souligne Jane Heffner, présidente de l’IFR, dans le communiqué. Sur la période 2020-2025, la croissance annuelle moyenne des installations reste positive, autour de 3 %.
L’Allemagne domine largement avec 24 800 robots installés en 2025, soit 41 % du marché européen. L’Italie suit avec 7 800 unités, portée par la métallurgie, qui représente 29 % de sa demande.
Comment se situe l’Europe face à l’Asie et aux États-Unis ? #
Le contraste est net. L’IFR a recensé un record de 603 000 nouveaux robots industriels dans le monde en 2025, dont 59 % en Chine. Les installations chinoises ont progressé de 20 %, d’après The Next Web.
Les États-Unis ont installé 38 400 robots, en hausse de 12 %, et dépassent le Japon pour devenir le deuxième marché mondial. Le Japon tombe à 36 219 unités, en recul de 19 %, son plus bas niveau depuis dix ans. Au total, le nombre de robots en activité dans les usines du monde atteint 5 millions.
L’IFR note aussi que des fournisseurs chinois ont déjà ouvert des plateformes de distribution en Europe. Les restrictions commerciales imposées par d’autres grands marchés, comme les États-Unis, pourraient accentuer ce mouvement.
Ce que ces chiffres changent pour un atelier français #
Pour une PME de mécanique ou de tôlerie, la baisse des volumes a un effet concret : les intégrateurs et les fabricants ont davantage de disponibilités, et la concurrence entre fournisseurs, y compris asiatiques, s’intensifie. C’est un contexte favorable pour comparer les offres de cellules robotisées, de cobots de soudage ou de chargement de machines-outils.
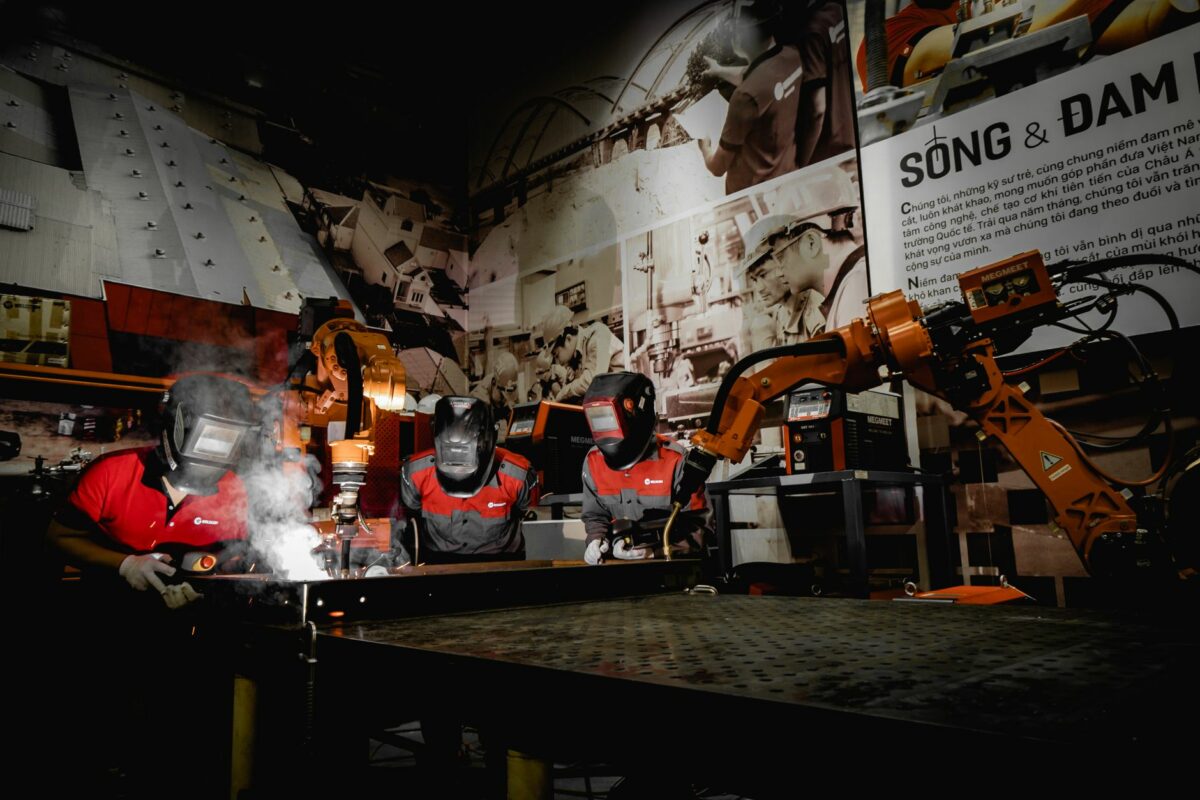
Le poids de la métallurgie dans les installations françaises montre aussi où se trouvent les usages éprouvés : soudage à l’arc, ébavurage, pliage assisté, chargement et déchargement de centres d’usinage. Ce sont des applications où le retour d’expérience est abondant et où les risques d’intégration sont mieux maîtrisés.
Reste la question des compétences. Un robot ne se programme pas seul : la maintenance, la sécurité des cellules et la reprise de trajectoires demandent des techniciens formés. La pénurie de main-d’œuvre que l’IFR met en avant pour justifier l’automatisation vaut aussi pour les profils capables de la faire tourner.
